问题
三倍标普难的不是牛市,是真衰退里的长熊
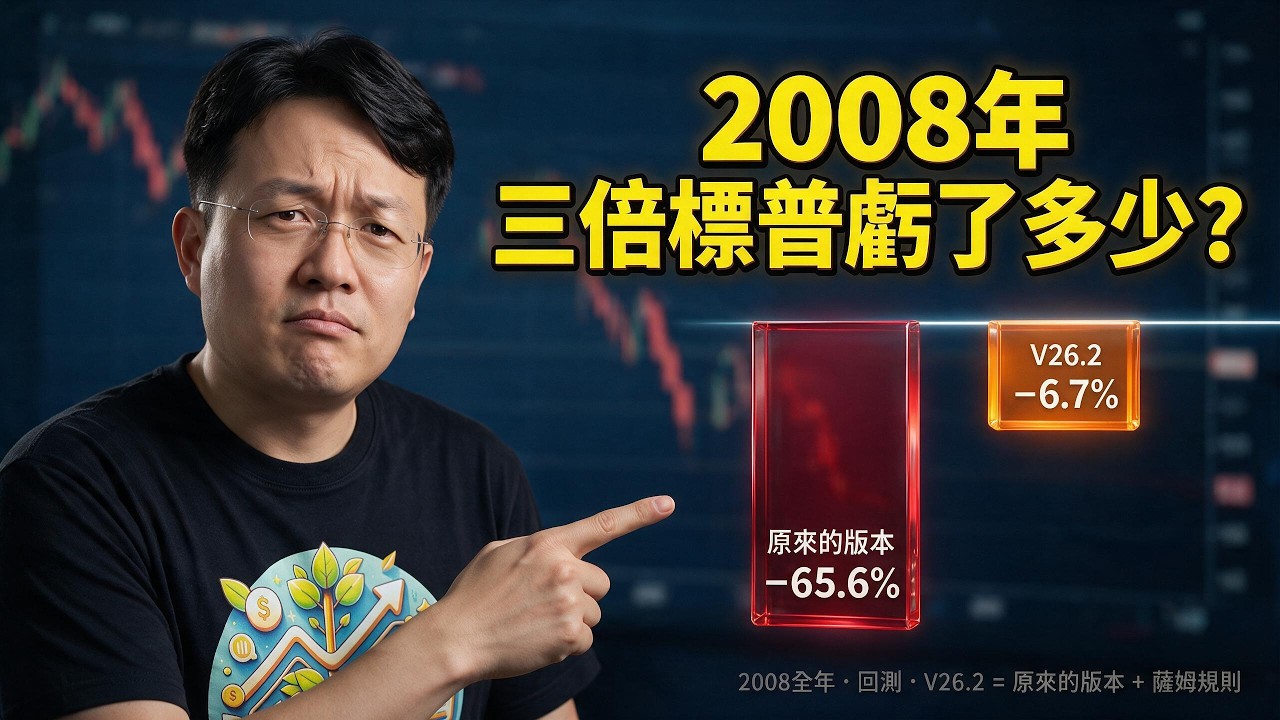
穿越牛熊用纳指定牛熊、用三倍 UPRO 吃标普的涨幅,2010 年以来的牛市里表现很好;短板在 2001 年和 2008 年那种真衰退的长熊。同一份 V26.1 代码从 2000-09-01 单独回测,最大回撤 91.3%;V26.2 只多一条公认的衰退判断 —— 萨姆规则,同一窗口最大回撤 54.9%。
SPY 跌破 200 日均线以后,V26.1 会用 UPRO 回撤进攻、深坑抄底。没有衰退的急跌里这样做很赚:2011、2015-16、2018、2020、2022、2025 年,跌下去很快又被买回来。真衰退不一样:公司盈利塌下去,熊市一跌就是一两年,三倍基金一次次抄在半山腰。代码文件头的逐日统计(只用当时已公布的数据):V26.1 跌破 200 日均线后拿 UPRO 的那些日子,处在衰退里的 2000-03 年合计 ×0.45、2007-09 年 ×0.37;没有衰退的 2010-26 年合计 ×2.03。
V26.2 = V26.1 加一条:SPY 在 200 日均线下方时,如果萨姆规则触发(≥ 0.50)、而且 SPY 的 50 日均线还没上穿 200 日均线,回撤进攻、深坑抄底、防守布局一律换成现金。其余规则、参数、仓位与 V26.1 一字不差,200 日均线上方完全不受影响。
信号中心口径(2010-01-04 到 2026-09-09,本金 10 万美元):年化 28.9%,最大回撤 43.7%,10 万到 692.7 万,共 259 笔;同一段 SPY 基金买入持有(按收盘价,不含分红)到 67.3 万。
雷达
先看纳指定牛熊,再决定标普怎么打
QQQ(纳指 100)收盘在自己 200 日均线 1% 以上判牛市,1% 以下判熊市;中间 1% 是缓冲带,维持原来的判断,免得在均线附近来回横跳。QQQ 只当雷达,从不交易;真正买卖的是 SPY(一倍标普 500)和 UPRO(三倍)。
牛熊一翻转:当天把 SPY 和 UPRO 全部卖掉,状态机清零;下一个交易日按新方向的参数重新判断、重新布局 —— 不带着上一套参数的仓位穿过分界线。信号中心这段回测里宏观切换了 46 次。
规则
两套参数,七个状态
状态机看三样东西:SPY 在 200 日均线上方还是下方;SPY 比「高点」低多少;当天有没有放量收阴。「高点」= 策略启动时往前 252 个交易日(约一年)里的最高价,之后收盘每创新高就跟着上移,不会回落。
200 日均线上方:比高点低不到破位线(牛市 8%、熊市 10%)是常态进攻,牛市拿 90% UPRO、熊市拿 99% UPRO;低得更多是回撤进攻,99% UPRO。
200 日均线下方:比高点低不到破位线是破位空仓 —— 刚跌破、方向不明,先拿现金;在破位线和深坑线(牛市 25%、熊市 30%)之间,收盘站上 20 日均线就回撤进攻(99% UPRO),否则防守布局(90% SPY);低过深坑线是深坑抄底,99% UPRO。
另外两条纪律:高位逃顶 —— SPY 在高点 3%(熊市 5%)以内,当天成交量超过前 60 日均量 2.5 倍(熊市 2.2 倍)且收阴,砍掉杠杆换成 90% SPY;冷静期 —— 从破位空仓、防守布局或高位逃顶回到进攻和常态,必须已经等满 1 天(熊市 2 天)、且 20 日均线向上。
下单的规矩:每笔至少 500 美元;常态里 UPRO 的占比偏离目标超过净值的 15% 才再平衡;需要先卖的调仓分两天 —— 当天只卖,下一个交易日再买。
萨姆规则
V26.2 加的一条:真衰退里不抄底
萨姆规则(Sahm Rule)是前美联储经济学家 Claudia Sahm 2019 年提出的衰退判断:失业率近 3 个月的均值,比之前 12 个月里 3 个月均值的最低值高出 0.50 个百分点或以上,就说明衰退已经开始。
1970 年以来美国每一次衰退它都触发过,一般在衰退开始后几个月内。0.50 是这条规则本身的公认门槛,不是按回测挑的。数据直接读圣路易斯联储 FRED 发布的官方实时版(SAHMREALTIME):每个月的值用的是当时已经公布的失业率,不受事后修订影响。
什么时候能用:失业率随美国劳工统计局的就业报告公布,通常是次月第一个星期五美东 8:30,早于开盘;FRED 大约一小时后更新。策略在公布当天起用新值 —— 收盘后(信号中心)和尾盘 15:48 当天就用上;开盘 9:30 那一刻 FRED 还没更新,用的是上一期,第二天起一致。公布日按官方实际日期,包括 2013 年和 2025 年政府停摆推迟的那几次。
这一条只在 SPY 跌破 200 日均线时起作用:萨姆规则触发、而且 SPY 的 50 日均线还没上穿 200 日均线(股市自己的中期趋势还没修复 —— 失业率是滞后指标,股市往往先见底),回撤进攻、深坑抄底、防守布局一律换成现金,状态叫「衰退现金」,信号标题写明「萨姆规则触发」和当期数值。SPY 站回 200 日均线、50 日均线上穿 200 日均线、或者萨姆规则回落到 0.50 以下,任何一条成立就解除,回到 V26.1 的仓位,信号写明「萨姆规则解除」和原因。
2007 年 11 月到 12 月,SPY 在 200 日均线附近反复,它在现金、SPY 和 UPRO 之间换了 13 次;2008 年初转熊后以防守为主,几次站上 20 日均线又拿 UPRO 进攻 —— 到 2008-05-02 账户已经比 2007 年 10 月的高点低了 24.8%。这一天公布 4 月就业数据,萨姆规则到 0.50,从此只要 SPY 还在 200 日均线下方就拿现金:2008-09-02 到 2009-05-29 拿现金的日子占 100.0%,9 月到 11 月的暴跌和 2009 年 3 月的底部(这一段 SPY 最深跌了 46.8%)都在现金里度过。2009-06-01 SPY 站回 200 日均线,回到 UPRO —— 此时 SPY 已经从 3 月低点反弹了 39.1%,这是等衰退确认要付的代价;回到 UPRO 后又遇上 6 月到 7 月的回调,这一段最深回撤 44.4%(2007-10-11 到 2009-07-08)。
2001 年那次,萨姆规则第一次触发是 2001-07-06;2008 年那次是 2008-05-02;2020 年是 2020-05-08(4 月数据,读数 4.00)。2022 年的熊市没有衰退,萨姆规则没有触发,V26.2 与 V26.1 一笔不差。
2024 年 8 月萨姆规则也触发过一次(7 月数据,读数 0.53,2024-11-01 回落到 0.50 以下),事后看美国并没有进入衰退。那段时间 SPY 一直在 200 日均线上方,最近时也高出 3.5%,这一条不起作用,仓位与 V26.1 相同。
数据
回测怎么说
分段看(信号中心口径):2010-01-04 以来策略年化 28.9%、最大回撤 43.7%,SPY 基金 12.1% 与 34.1%;2017 年以来策略 34.1% 与 43.7%,SPY 基金 13.4% 与 34.1%;2022 年以来策略 24.7% 与 35.4%,SPY 基金 10.5% 与 25.4%。
16 个完整年份里亏钱的有 4 年:2011、2015、2018、2022。
最深的一段是 2020 年 2 月到 3 月的疫情急跌:10 万美元起步的账户从 896,484 美元跌到 504,954 美元。那次跌得太快,萨姆规则 5 月才触发,挡不住;它管的是跌了一两年的那种熊市。
换一个起点
同一份代码换 12 个起点单独回测,V26.2 每一个都不比 V26.1 差:包含 2001 年、2008 年的起点,最大回撤从 91% 以上降到 52%~55%;2009 年到 2019 年的起点年化多 0.2~0.5 个点、回撤相同;2022 年起两者完全相同。去掉最赚的 5 天也一样(代码文件头)。
跟随
怎么跟随
信号中心按「收盘后」运行:用当天收盘判断,回测按收盘价成交。实盘部署选「收盘后」时,信号收盘后发出、订单第二天开盘成交,比回测晚一天;想让实盘贴合回测,可以选「尾盘 15:48」。
三个时点的差别有两处:高位逃顶看当天成交量 —— 开盘那一刻还没有成交量,这一条在开盘时点不起作用;尾盘的成交量只算到 15:48。萨姆规则 —— 就业报告公布当天,开盘 9:30 用的还是上一期。需要先卖的调仓分两个交易日;宏观切换当天清仓、下一个交易日重新布局。
已经在跑 V26.1 的
订阅信号的不用做任何事,信号中心已经按 V26.2 发信号。自己部署了 V26.1(或财富种植园指数)的:实盘页面顶部会出现「升级到新版」,点一下只换代码 —— 持仓、现金、策略状态、分配比例、执行时点都不变。量化云主机在每晚例行更新后出现这个按钮;本地园园AI Studio 要先更新到最新版。
数据
哪些价格是真实的,哪些是合成的
UPRO 2009 年 6 月 25 日上市。信号中心这份回测从 2010 年开始,用的全是交易所真实价格;回到 2000 年的单独回测里,2009-06-25 以前的 UPRO 是按规则合成的,不是真实成交过的价格。
UPRO 上市前:SPY 每天的总回报(含分红)乘以 3,扣掉按当时联邦基金利率算的借钱成本和费用(系数用真实 UPRO 2010-2025 年逐年回归得出),逐日复利,在 2009-06-25 接上真实 UPRO。同一个公式用在 2009-06-25 以后,到每年年底和真实 UPRO 的累计偏差在 −2.7% 到 +1.0% 之间。
库里 SPY 从 1999-11 起,200 日均线要到 2000-08 才有,所以长历史回测从 2000-09 开始。萨姆规则每一期都记了公布时刻(就业报告公布日 = FRED 档案库 ALFRED 里失业率每一版的发布日期),回测和实盘只用决策那一刻之前已经公布并拿到的那一期。
不确定性
历史回撤不是未来回撤
先把弱点摆出来。信号中心这段最大回撤 43.7%;2000 年起的单独回测加了萨姆规则也还有 54.9%(2000-09-01 到 2003-03-12)。三倍杠杆在急跌里没有别的保护:2020 年 2 月到 3 月那种几周的暴跌,萨姆规则来不及触发。
萨姆规则是确认,不是预测,会晚:2001 年的衰退从 3 月开始,它 2001-07-06 才触发;2008 年的衰退从 2007 年 12 月开始,它 2008-05-02 才触发。在那之前仍按 V26.1 的规则进出。确认之后也会晚回来:2020 年 2020-05-08 触发后拿现金到 2020-05-27,这期间 SPY 涨了 3.8%,6 月又进出了 2 次。
样本很少:2000 年以来只有三次衰退,萨姆规则真正起作用的是 2001 年和 2008 年两次,而且那十年的 UPRO 是合成价。下一次衰退的形状不一定像这两次,要按「多了一道保险」来理解它,不要按回测里那几个数字去估。