问题
同一只 SOXL,四种拿法
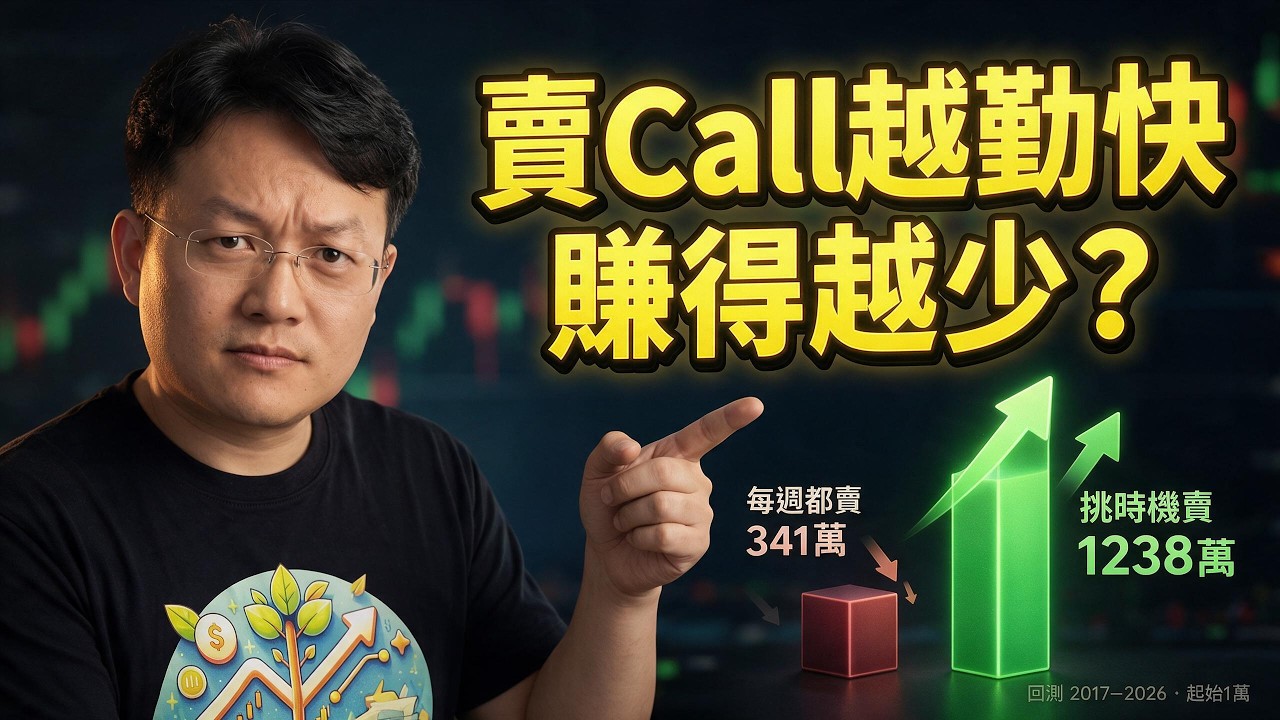
2017 年 1 月,拿 1 万美元买 SOXL,然后什么都不做,到 2026-10-06 变成了 43 万;可是中间有一段,2022 年 1 月账户盘中最高 19.5 万,到了 10 月盘中最低只剩 1.6 万。同样这 1 万、同样这段时间、同样是 SOXL,换四种拿法:买入不动,43 万;按一套择时规则拿 SOXL、不卖期权,840 万;在这个基础上每个星期都卖 covered call,341 万;同样卖 covered call,但只挑时机卖,1238 万。
卖 call 卖得最勤快的那一种,比一张都不卖反而少了一大半;只挑时机卖的那一种,比一张都不卖多了将近一半。这笔账要先算清楚:这 1238 万里,大头不是卖 call 赚的。1 万变成 840 万,靠的是底下那套择时规则;卖 call 是在 840 万的基础上,又多出了将近一半。
一年多以前,2025 年 5 月 31 日的期权直播课上讲过 covered call 的三个问题:到期时间怎么选、行权价怎么选、什么时候卖。讲到第三个问题,那句话是「Timing is everything」:股价刚涨完一段,是卖 covered call 最好的时候;股价刚被暴打,千万别卖。那是经验,经验对不对得拿数据来验:这条策略把这几条放进 SOXL 九年多的真实数据里,一张一张地算;期权用的是 SOXL 每一天真实的期权收盘报价。
每周都卖,为什么结果反而最差
每周都卖的那一组:只要按规则拿着 SOXL、手里又没有挂着 call,就卖一张;选合约的方法、快到期时买回,都和挑时机的那一组完全一样,唯一的区别是不挑时机。九年多一共卖了 195 张,135 张赚、60 张亏,胜率 69%;结果 1 万变成 341 万,同一天一张都不卖的是 838 万。赚的那 135 张,平均每张让账户多了 1.25%;亏的那 60 张,平均每张让账户少了 5.4%——亏一张,要四张多赚钱的票才补得回来。这 195 张从卖出到到期,SOXL 平均又涨了 3.6%,差不多每 4 张就有 1 张到期时已经在行权价上面:按规则拿 SOXL 的日子,本来就是它往上走的时候,每个星期都卖,等于每个星期都把它接下来要涨的那一段卖了出去。
亏得最多的一张:2022-11-03,SOXL 收在 7.89 美元,这一组照常卖了一张行权价 9.5 美元的 call;一个星期以后,2022-11-10,SOXL 涨到了 12.08 美元,这一张亏掉了账户的 30.4%。它卖在 SOXL 刚刚经历了 2022 年一整年的下跌、离这一年的最低点不远的时候——正是「股价刚被暴打,千万别卖」。逐年看,每周都卖这一组,卖 call 这一部分在 2022、2023、2024 这三年,每一年都让账户少了二十几个点;2025 年,少了四十个点。
规则
底仓不动,卖 call 只看两件事
什么时候拿 SOXL,由底仓 V27 决定:它和在售的 SOXX/SOXL V27 买卖判断一行不差(逐行比对过)。只改了两处:一是配仓用的净值把挂着的 call 的买回价加回去,免得 call 变成实值时净值被压低、V27 误以为 SOXL 占比太高去「再平衡」卖股票;二是 V27 要减 SOXL 之前,先买回对应的 call。
V27 本身:先看 QQQ,收盘高于 200 日均线 1% 以上用牛市参数,低于 1% 以上用熊市参数,中间不换;换参数时不清仓,只把状态机重置、按新参数补差额。再看 SOXX 自己:在它的 200 日均线上方还是下方、离高点多远、有没有站上 20 日均线,决定拿 SOXL、SOXX 还是现金。从空仓、防守或逃顶回到进攻和常态,要等满冷静期(牛市参数 1 天、熊市参数 2 天)且 20 日均线向上。需要先卖的调仓分两天:当天只卖,下一个交易日再买;差额不到 500 美元不交易。
按规则拿 vs 买入不动,差在哪
买入不动 43 万,按规则拿 SOXL、不卖期权 840 万,差了将近 20 倍。可并不是每一年都比买入不动好:2017 年 SOXL 涨了 141.1%,按规则拿只涨了 62.9%;2019 年是 229.8% 对 170.8%;2021 年 118.7% 对 59.2%;2023 年 224.7% 对 142.6%;2026 年到 10-06,290.8% 对 259.3%。十年里有五年,买入不动反而赚得更多。将近 20 倍的差距从另外五年来:2018 年 SOXL 跌了 39.6%,按规则拿反而涨了 20.7%;2020 年 69.7% 对 234.6%;2022 年 SOXL 一年跌了 85.8%,按规则拿只跌了 3.7%;2024 年 SOXL 跌了 13%,按规则拿涨了 24.9%;2025 年 53.9% 对 182.7%。
SOXL 是三倍杠杆的 ETF,一年跌掉 85.8%,想回到原来的价格要再涨 604%。那一年按规则拿的这一组,251 个交易日里只有 73 天拿着 SOXL。它赚钱的方式不是每一波上涨都吃到,而是避开最深的那几个坑。后面所有卖 call 的版本都加在这套规则上面:什么时候拿 SOXL 由它说了算,拿着 SOXL 的时候卖不卖 call 由下面的规则说了算。九年多里按规则拿着 SOXL 的日子一共是 1291 个交易日,差不多一半的时间;卖 call 只发生在这一半里。
covered call 是什么
手里拿着股票,跟别人约定:某个日期之前,股价涨过某个价格,就按这个价格把股票卖给他;他为这个约定先付一笔钱。那个价格叫行权价,那个日期叫到期日,那笔钱叫权利金,一张合约对应 100 股。covered 的意思是手里有股票;没有股票也去卖叫裸卖,股价涨多少赔多少,没有上限。这条策略只做 covered:手里有多少股,除以 100,最多卖多少张。
回测里的一笔:2026-08-04,收盘前 SOXL 是 141.14 美元,规则卖出一张行权价 195 美元、2026-08-14 到期的 call,每张收了 397.5 美元;2026-08-13,到期前一天,SOXL 是 145.74 美元,离 195 还非常远,规则花 12.5 美元把这张 call 买了回来——397.5 收进来,12.5 买回去,留下了 385。
到期时无非三种情况:股价没涨到行权价,权利金留下、股票还在你手里;股价跌了,权利金照样留下、能帮你少亏一点,但跌下去的大头还是股票自己扛;股价涨过了行权价,股票等于按行权价卖掉,行权价上面的那一段涨幅就不是你的了。所以到期来看,只要行权价在现价上面,卖 covered call 的代价就是少赚,不会让你比不卖亏得更多。真正的问题只有一个:你卖出去的那一段涨幅,会不会恰恰就是这只股票接下来要走的路。
规则一:SOXX 最近 5 个交易日涨了 5% 以上才卖
手里拿着 SOXL,而且 SOXX 最近 5 个交易日涨了 5% 以上,才卖。看 SOXX 是因为它是半导体行业本身,SOXL 是它每天涨跌的三倍,波动非常大:SOXX 一天涨 1%,SOXL 当天就差不多涨 3%;要看行业是不是刚涨完一段,看 SOXX 就够了。一个星期刚涨了一大截,下一个星期更常见的是歇一歇。只加这一条:九年多卖了 71 张,56 张赚、15 张亏,1 万变成 1136 万,比一张都不卖的 840 万多了 35.3%。这 71 张从卖出到到期,SOXL 平均只涨了 0.8%,到期时在行权价上面的只有 6 张:每周都卖是差不多每 4 张就有 1 张被冲过去,挑时机卖是差不多 12 张才有 1 张。同样的合约、同样的管法,只是卖在了它更容易歇一歇的那一周。
规则二:QQQ 刚站回年线,不满 30 个交易日不卖
2026-03-20 到 2026-04-07,QQQ 在年线下面待了 12 个交易日;2026-04-08,它重新站了上来。接下来 SOXL 从 2026-04-08 的 67.5 美元,涨到了 2026-06-22 的 300.77 美元。这一段里 SOXX 经常一个星期就涨 5% 以上,按规则一就该卖了,可它涨完一段并没有歇,接着又涨。只有规则一的版本在这一段卖了 5 张,有 3 张被冲穿:2026-04-09 那张亏掉账户的 7.3%,2026-04-16 那张亏掉 14%,2026-05-05 那张又是 7.3%。所以加了第二条:QQQ 跌破年线以后重新站上来,还不满 30 个交易日,一张 call 都不卖(QQQ 还在年线下面时照常卖)——大跌之后的第一波反弹,不去卖它的涨幅。加上这一条,就是现在的版本:59 张,48 张赚、11 张亏,1 万变成 1238 万,比只有规则一的版本又多了 9%。
要坦白讲:这条规则是 2026 年 4 月吃了亏以后才加上的,它在 4 月表现好,有事后总结的成分。把 2026 年去掉单看过去:它在 2019 年到 2025 年一共挡掉了 7 张,这 7 张合起来其实是赚钱的,挡掉它们让账户少赚了 5% 左右;2026 年挡掉的 5 张,合起来会让账户少掉 23%。所以把它当成一份保险:平时交一点保费(2019 年、2020 年、2023 年,加了这条规则的版本都比只有规则一的版本少赚了一点),碰上 2026 年 4 月那种行情,它替你挡掉一大块。
卖哪张、卖几张、怎么收
这里有两处和 2025 年课上讲的不一样。到期时间:课上给普通投资者推荐的是 2 到 4 个星期,这套规则用 5 到 12 天,最好是一个星期左右——只赌刚涨完之后歇一歇的那一个星期,时间拉长了,下一段行情可能又起来了。行权价:课上说预期小幅上涨时选比现价高 2% 到 5%,放到 SOXL 上就太近了;这 59 张卖出那天的隐含波动率,中间那张是 93%,按同样 Delta 0.2 去选,行权价中间那张比现价高出 13.8%。行权价离现价多远,不能用一个固定的百分比,要看这只股票的波动有多大。张数 = 手里的 SOXL 股数 ÷ 100,同一时间只挂一张。
课上还说过,行权价大概就是你愿意把股票卖掉的价格,这一点也改了:这套规则不打算让股票被卖掉,股票拿不拿是择时规则说了算,不能让一张 call 替它做决定——期权只是副驾驶,方向盘永远在择时规则手里。所以到期前的最后一个交易日,规则一律把 call 买回来,周一到期的就在上个星期五买回。离行权价远的买回来非常便宜:这 59 张里中间那张,买回只花了当初卖价的 9% 左右,比如 2026-08-04 那张,397.5 美元卖出去,12.5 美元就买回来了。万一股价已经过了行权价,买回要多花钱,这张就是亏的;钱上跟按行权价把股票卖掉、再按现价买回来差不多,区别是股票一直留在你手里。底仓要减 SOXL 的时候,先把对应的 call 买回来,再卖股票。
离行权价还远远的、明天大概率作废,为什么还要花钱买回来?专门测过:改成离行权价 5% 以内才买回、其余拿到到期作废,同样 1 万、同样这段时间是 1188 万,比现在的 1238 万反而少了 4%。原因有两个。第一,同一时间只挂一张 call:最后一个交易日把旧的买回来,当天就能卖下一张;拿着旧的等到期,那一天就卖不了新的。比如 2026-06-04,规则买回旧的、当天卖出新的,这一张给账户赚了 2.35%;拿着旧的等到期的那个版本那天卖不了,第二天 SOXL 跌了 30%,机会就没了。第二,是到期那一天的跳空:2023-05-26 到期的那一张,前一天 SOXL 离行权价只差 1.4%,到期那一天 SOXL 涨了 19.3%,没买回的话这一张要多亏账户的 16%。至于手续费,期权按张收,一张 0.65 美元,九年下来买回的手续费加起来只占账户 1% 左右。
看图
每一张 call 都画在 SOXL 的价格上
上方色带是账户每天收盘后实际拿的是什么(按引擎成交画):绿色 SOXL,橙色 SOXL 并挂着一张卖出的 call,深蓝 90% SOXX,浅蓝半仓 SOXX,灰色现金。橙色标记是卖出 call 的那天,其他标记是底仓 V27 换仓的信号日:降仓的从上方指下来,加仓的从下方指上去。点标记看原因,里面的数取自信号中心那天的提醒原文。
2026 年那一段:2026-03-20 QQQ 跌破年线,底仓换成熊市参数;2026-04-08 站了回来,换回牛市参数、满仓 SOXL。之后一个多月里 SOXX 一个星期涨 5% 以上也不卖(规则二),色带里这一段没有橙色。2026-08-04 那张就是上面举的例子:行权价 195 美元,2026-08-13 每张 12.5 美元买回。
数据
回测怎么说
讲解视频算到 2026-10-06:1 万变成 1238 万,最大回撤 72.7%。下面的图按公开页面的规矩只画到 2026-09-09,最近一个月的走势和 call 订阅后在信号中心看。
卖 call 的完整账本
最终这个版本(讲解视频,截至 2026-10-06):59 张,48 张赚、11 张亏,胜率 81.4%,没有一张被行权。赚的那些,平均每张让账户多了 1.26%;亏的那些,平均每张让账户少了 2.97%。从卖出到到期,SOXL 平均反而跌了 0.5%;59 张里到期时在行权价上面的只有 4 张——用卖出那一天的期权价格反推,市场自己的估计是差不多 10 张。
逐年看:2022 年 SOXX 全年跌了 35.8%,这一年卖了 7 张,7 张全赚,卖 call 这部分给账户加了 10.3%;2026 年到 10-06 卖了 14 张,12 张赚,加了 19.3%。2025 年是它表现最差的一年:卖了 9 张,6 张赚,卖 call 这部分整年让账户少了 13.7%;那一年不卖 call 的版本涨了 182.7%,最终版本是 153.5%。
最疼的一张
2025 年亏的钱,几乎全亏在一笔上。2025-05-08,收盘前 SOXL 是 13.9 美元,SOXX 5 天涨了 5.1%,刚好过线,规则卖出了一张行权价 16 美元的 call,每 100 股收 20 美元。2025-05-12 星期一,白宫发布了中美日内瓦经贸会谈的联合声明:双方都把 4 月加征的关税暂停 24 个百分点,为期 90 天;那一天 SOXL 涨了 21.4%。2025-05-15,到期前一天,SOXL 是 18.34 美元,当初 20 美元卖出去的 call,买回来要 257 美元。这一张亏掉了账户的 17%,是 59 张里亏得最惨的一笔。
可是同一个星期,这张 call 盖着的 SOXL 股票自己涨了三十多万美元,这张 call 亏了十七万多,账户整体还涨了 14.8%。不只是这一张:亏钱的那 11 张,每一张,同一个星期它盖着的股票都赚得比它亏的多。卖 covered call 的代价是少赚,而不是多亏。规则算不到那个星期一会有这样一份声明,所以不看某一张,要看全部 59 张。
跟随
怎么跟随
信号中心按尾盘 15:48 运行:用 15:48 那一刻的价格判断,收盘前成交。卖 call 的提醒写着合约、SOXL 现价、行权价、要再涨多少才会被 call 走、卖几张(覆盖多少股)、每张约多少钱(报价和 Delta)、为什么现在卖;买回的提醒写着为什么买回、每张花多少、这一张赚了还是亏了多少。底仓 V27 的调仓提醒写着状态怎么变、为什么、目标权重;需要先卖的分两步,第二天再买。
自己动手要记住两个门槛:卖一张 call,手里至少要有 100 股;券商账户要开通期权权限。信号中心按 1 万美元本金回测,早年账户小,张数最少只有 1 张,取整会让小账户的结果和大账户差一点。
数据
用的是哪些数据
期权不是用模型算出来的价格:回测里卖出、买回的每一张 SOXL call,用的都是那一天这张合约真实的期权报价。
SOXL、SOXX、QQQ 用交易所日线,复权记账(SOXL 2021-03-02 一拆十五,回测里拆股前一天先把 call 平掉,拆股前不开跨拆股日的合约)。期权按卖出、买回那一天的报价成交,每张收 0.65 美元手续费,再扣 0.1% 滑点;股票按 IB 阶梯佣金加 0.1% 滑点。尾盘 15:48 的真实盘中价格从 2022-07-11 起才有,之前用收盘价近似。
不确定性
卖 call 不会让回撤消失
回撤这个数字一定要看清楚。最终这个版本的最大回撤是 72.7%:账户最高的时候是 2024-08-22,盘中 189 万;见底的时候是 2025-04-07,盘中 51.6 万。不卖 call 的版本最大回撤是 74.1%,买入 SOXL 不动是 91.6%。卖 call 不会让你的回撤消失。(讲解视频,截至 2026-10-06)
在特别强的上涨里,卖 call 会让你少赚,2025 年就是例子。规则二是 2026 年 4 月吃了亏才加的,它的好处几乎都来自 2026 年;之前几年它是一份要交保费的保险。
回测里期权按当天的报价成交、只扣 0.1% 的滑点;真实下单时 SOXL 期权的买卖价差往往更宽,成交会差一些。这些都是回测,回测不等于未来;以上是规则和历史数据,不构成任何投资建议。