问题
三倍纳指难的不是牛市,是 2000 年和 2008 年
从 2000-03-27 的高点到 2002-10-07 的低点,TQQQ 跌了 99.957%,10 万美元只剩 43 美元;如果从 2000 年初一直拿到 2026-09-09,1 万美元只剩 3,082 美元,同一段时间 QQQ 基金买入持有是 7.56 万。
为什么跌得这么彻底?QQQ 第一天跌 10%、第二天涨 11%,差不多回到原点;TQQQ 第一天跌 30%,100 块变 70 块,第二天涨 33%,70 乘以 1.33 是 93.1——指数没怎么动,钱少了 7%,这就是波动损耗。2000 年到 2002 年,QQQ 最近 20 天的年化波动在 30% 以上的日子占了 97.5%,几乎每一天都在这样被磨;TQQQ 上市以后(2010-02-11 起),这个比例只有 10.4%。
TQQQ 2010 年 2 月才上市,2000 年和 2008 年那种崩盘里它会怎样,没有价格就没法回测,只能争论。社群里为这个问题吵过好几个月:一派说那种级别的崩盘还会再来,来一次就差不多归零;另一派说现在的市场健全得多,下一次大跌的形状不会是 2000 年,也不会是 2008 年。两派都有道理,缺的是数据。这条策略先把 2010 年以前的 TQQQ 按规则合成出来,再把规则放进 2000 年和 2008 年里检验——那种级别的崩盘是尾部风险,概率低,但概率低不等于不会发生。
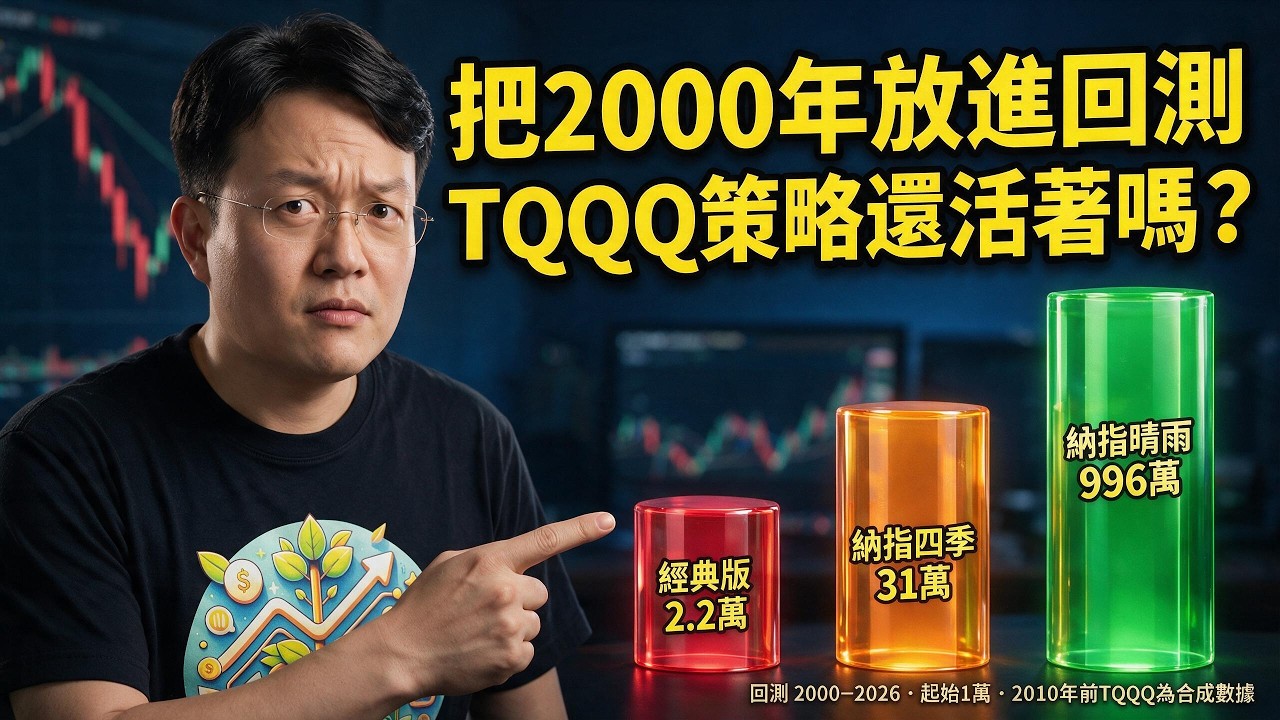
这条策略只做一件事:按波动决定拿几倍。风平浪静拿 TQQQ,起风了换 QQQ 或现金,跌破 200 日均线就防守半仓。同一窗口引擎口径:年化 28.9%,最大回撤 58.2%,1 万美元到 887.3 万;QQQ 基金买入持有是 7.56 万。
规则
一个波动闸,两条均线,一条深坑门槛
波动闸:QQQ 最近 20 个交易日的年化波动到了 30% 以上,本该拿 TQQQ 的状态一律降级——200 日均线上方的常态换成 99% QQQ,进攻和深坑抄底换成现金;回落到 30% 以下再换回 TQQQ。30% 不是拍出来的:三倍基金每天重置杠杆,一年下来约等于 3 倍指数的对数收益减去 3 倍波动的平方,所以三倍要跑赢一倍,波动必须低于 √(⅔ × ln(1 + 指数年回报))。纳指长期年化 12% 到 15% 时,这个平衡点在 27% 到 31% 之间,门槛取在区间里。这和财富种植园「3×ETF 波动侵蚀」表是同一条公式:指数一年涨 10%,波动 10% 时三倍 ETF 涨 29.2%,波动 25% 只涨 10.3%,波动 50% 反而亏 37.1%。
为什么看最近 20 天:波动有聚集性,今天抖,明天大概率还抖,最近一个月是对接下来几周最直接的估计。这个想法 2025 年 3 月讲 QLD 时就说过:大趋势向好、波动率不狂飙,就继续持有;波动率和跌幅一起放大,就削减杠杆。
两条均线:200 日均线分上下,再看离历史高点多远。在 200 日线上方、离高点不到 10% 是常态,拿 99% TQQQ;在上方但比高点低 10% 以上是修复,也拿 TQQQ。跌破 200 日线、离高点不到 10% 先空仓观望;比高点低 10% 到 30%,价格站上 20 日均线就用 TQQQ 进攻,否则防守。
防守拿 50% QQQ + 50% 现金:全拿 QQQ,2008 年、2022 年这种持续下跌里也要亏两三成;全拿现金又会错过 2003 年、2009 年、2023 年反弹的头一段。
同一份代码只改防守这一处、单独回测到 2026-10-08(本金 1 万美元):半仓是 996.8 万、最大回撤 58.2%;全现金是 517.9 万、63.2%;全 QQQ 是 1,099 万、68.0%。半仓不是收益最高的一格,是回撤最浅的一格。
深坑门槛:比高点低 30% 以上算深坑,20 日均线拐头向上才用 TQQQ 抄底,否则留在防守——熊市中途的反弹不追。
另外两条纪律:一是放量逃顶,QQQ 在历史高点 95% 以内、当天成交量超过前 60 日均量 2.2 倍且收阴,换成 99% QQQ;二是冷静期,从空仓、防守或逃顶回到进攻和常态,必须已经等满 2 天、且 20 日均线向上。状态变了但每个标的的目标仓位和现有持仓都相差不到净值的 5%,只换状态、不下单。
看图
每一次换仓都画在 QQQ 的 K 线上
上方色带是这段时间账户每天收盘后实际拿的是什么(按引擎成交画,先卖后买的换仓中间会空一天现金):绿色三倍 TQQQ,深蓝 99% QQQ,浅蓝半仓 QQQ,灰色现金。图上的标记落在信号触发当天:降仓的从上方指下来,加仓的从下方指上去,点标记看原因(信号中心提醒的原文)。持仓不变的状态切换(比如进攻和深坑抄底都是 99% TQQQ)不画。
2007 年 11 月到 12 月,波动在 30% 上下来回,它在 TQQQ 和现金之间换了 4 次;2008-01-04 起防守半仓;2008 年春夏几次 20 日均线拐头,它又拿 TQQQ 进出,回撤主要出在这里。2008-09-03 退回防守,9 月到 11 月的暴跌里拿的是半仓 QQQ;之后深坑里波动一直在 30% 以上,抄底信号 7 次被换成现金;2009-04-24 波动降到 30% 以下、20 日均线向上,用 TQQQ 抄底,2009 年全年 +141.2%(QQQ 基金 +53.8%)。
数据
回测怎么说
分段看。TQQQ 还没上市、靠合成价格的那十年(2000 年到 2010 年 2 月),策略年化 4.2%、最大回撤 58.2%,QQQ 基金是 -7.5% 与 83.0%;TQQQ 上市以来(2010-02-11 起)策略 46.4% 与 48.9%,QQQ 基金 18.4% 与 35.6%;2017 年以来策略 55.3% 与 44.1%,QQQ 基金 20.3% 与 35.6%。
2000 年到 2002 年,策略 −46.0%,QQQ 基金 −74.3%,TQQQ −99.9%。2008 年,策略 −36.4%,QQQ 基金 −41.9%。
危机里它拿的是什么(按引擎逐笔成交重建每天收盘后的实际持仓——每笔最少 500 美元、差不到 5% 不下单、先卖后买分两天,都已算在里面):2000 年到 2002 年,拿 TQQQ 的日子 1.3%,QQQ 7.4%,半仓 QQQ 53.5%,现金 37.8%;2008 年 TQQQ 24.9%,半仓 60.5%,现金 14.6%;2009-03-09 之后的反弹里,TQQQ 84.1%,半仓 2.9%,现金 13.0%。在那种级别的熊市里,拿 TQQQ 的日子越少,亏得越少。
26 个完整年份里亏钱的有 8 年:2000、2001、2002、2004、2005、2008、2011、2022。其中 2004、2005、2011 这几年 QQQ 基金没有亏,它亏了——来回震荡的年份,在 200 日均线和 20 日均线附近反复换仓,是它的弱点。
回撤里有一部分来自起点:回测从 2000 年开始,「历史高点」一直是 2000 年的泡沫顶(2000-03-27),直到 2016-09-06 才被超过;这期间 QQQ 一直算「比高点低 10% 以上」,常态和放量逃顶不会触发,走的是进攻和深坑规则。同一份代码从 2007-01-03 才开始单独回测,2008 年是 −28.0%,不是 −36.4%。
跟随
怎么跟随
信号中心按尾盘 15:48 运行:用 15:48 那一刻的价格判断,收盘前成交。需要先卖出的调仓分两个交易日完成:当天只卖,下一个交易日再按目标仓位买入;手上本来就是现金的,当天直接买入。
三种执行时机都能用
部署实盘时也可以选「收盘后」或「开盘 9:30」。同一份代码在同一台引擎上回测 2000-01-03 至 2026-10-05,本金 1 万美元:收盘后年化 29.66%、尾盘 15:48 是 29.61%、开盘 9:30 是 29.62%,最大回撤分别是 58.2%、58.2%、60.7%。区别在放量逃顶:开盘那一刻还不知道全天成交量,这一条在开盘时点不起作用;尾盘的成交量只算到 15:48,要放量更明显才会触发。
门槛按入场那天的目标仓位算:代码里每笔最小交易额是 500 美元,常态 99% TQQQ 账户有 500 多美元就会下单;防守的半仓 QQQ 要账户超过约 1,000 美元那一腿才会动。信号中心按 1 万美元本金回测;同一份代码换成 10 万美元本金,回测结果几乎一样(代码文件头:尾盘年化都是 29.61%)。
数据
哪些价格是真实的,哪些是合成的
TQQQ 于 2010 年 2 月 11 日上市。回测从 2000 年开始,之前十年的 TQQQ 价格是按规则合成出来的,不是交易所里真实成交过的价格。
TQQQ 上市前:纳斯达克 100 指数每天的涨跌乘以 3,再扣掉按当时联邦基金利率算的借钱成本,逐日复利,在 2010-02-11 接上真实 TQQQ。同一个公式用在 2010 年以后,和真实 TQQQ 的累计偏差在 −4% 到 +3% 之间。
QQQ 1999 年 3 月上市,回测窗口里用的都是交易所价格;库里 1999-03-10 到 1999-10-29 这一段是按纳斯达克 100 指数换算的,只用来算 2000 年初的 200 日均线。尾盘 15:48 的真实盘中价格从 2022-07-11 起才有,之前按收盘价近似。
不确定性
历史回撤不是未来回撤
先把弱点摆出来。全程最大回撤 58.2%,比 QQQ 基金 2008 年那一段的 53.6% 还深一点;26 个完整年份里有 8 年亏钱。2000 年这一年它亏了 38.2%,和 QQQ 基金亏的 38.4% 差不多:1 月到 4 月 QQQ 离高点在 10% 上下晃,它 6 次把 QQQ 换成现金、又 5 次买回来,卖在低、买在高。真正的差别在后面两年:2001 年和 2002 年 QQQ 基金是 −33.4% 和 −37.4%,它是 −3.6% 和 −9.4%。
代价:正常的市场里它不是赚得最多的。2017-01-03 至 2026-10-08 单独回测、都折算成 1 万美元本金,同样在售的纳指四季到 92.4 万,纳指晴雨 79.9 万,少 12.5 万——这是为 2000 年、2008 年那种尾部风险交的保费。要不要交,取决于你觉得那种级别的崩盘还会不会再来。
回测对 30% 这个门槛敏感:同一份代码只把门槛改成 27% 或 33%,2000 年起尾盘口径的年化是 23.1% 和 26.0%(30% 时 29.4%,单独回测至 2026-10-08)。30% 是试过的几档里最好的一格,实际表现要按区间中间估,不要按最好的一格估。
真实 TQQQ 的这一段里,最深的回撤不在 2022 年,而在 2011 年:2011-05-02 到 2011-09-22,48.9%。那一年 QQQ 基金是 +2.5%,它是 −15.2%。